
PaysafeCard-paiements prépayés
Pour Android et iOSFree·Note des utilisateurs
 Analyse par ViaAPK
Quand je choisis un moyen de paiement en ligne, je regarde d’abord ce qu’il me permet de contrôler : le montant que je peux dépenser, les informations que je dois communiquer et la facilité avec laquelle je peux m’en servir au quotidien. L’application PaysafeCard-paiements prépayés s’adresse surtout à ceux qui veulent régler certains achats sans utiliser directement une carte de crédit. Développée par paysafecard.com Wertkarten GmbH, cette application financière est gratuite et destinée à tous les publics, avec une classification PEGI 3. Elle existe depuis 2013 et sa version actuelle est la 25.23.0, compatible avec Android 7.0 et les versions suivantes. Elle compte plus de 10 millions d’installations et affiche une moyenne de 4,2 sur environ 191 000 évaluations. Ces chiffres indiquent qu’elle est largement utilisée, mais le bon choix dépend surtout de vos habitudes de paiement.
Choisir selon ses habitudes d’achat
Pour moi, le critère décisif est la séparation entre le paiement et le compte bancaire. Avec une solution prépayée, on part d’un montant disponible plutôt que de régler directement avec une carte liée à son compte. C’est pratique si je veux fixer une limite pour les achats en ligne, ou si je préfère ne pas saisir mes coordonnées bancaires sur chaque service. En revanche, ce fonctionnement ne remplace pas forcément une carte de paiement pour toutes les dépenses : il faut que le site accepte ce mode de règlement et que le montant disponible convienne à l’achat.
Il faut aussi distinguer l’application du moyen de paiement lui-même. L’appli sert à gérer et à consulter l’usage du service, tandis que le paiement dépend de la possibilité d’obtenir et d’utiliser un code prépayé auprès des points de vente ou services concernés. Avant de compter dessus pour une dépense urgente, je vérifierais donc que le commerçant accepte PaysafeCard et que je peux accéder au montant nécessaire. Cette vérification évite de découvrir au moment de payer qu’une autre méthode est requise.
Ce que l’application apporte concrètement
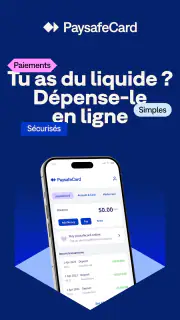
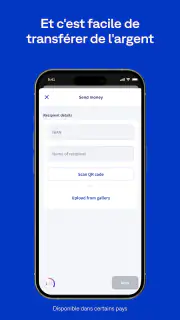
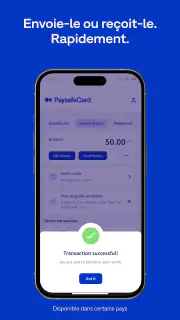
Dès que vous ouvrez l'application, vous êtes accueilli par une interface intuitive et claire. Pas besoin d'être un expert pour naviguer ici. Tout est bien organisé, avec des icônes et des instructions qui vous guident à chaque étape. J'ai particulièrement apprécié la facilité avec laquelle on peut trouver ce qu'on cherche. Que ce soit pour vérifier votre solde ou pour consulter l'historique de vos transactions, tout est accessible en quelques clics.
Cette consultation est utile au-delà du simple contrôle après un achat. Je trouve plus prudent de vérifier le montant disponible avant de commencer une commande, puis de garder l’historique à portée de main si je dois retrouver un paiement effectué. Pour les achats réguliers, noter mentalement le solde restant peut éviter de choisir une valeur insuffisante et de devoir interrompre le règlement. C’est un petit réflexe, mais il rend l’usage d’un système prépayé nettement moins improvisé.
Un contrôle utile, avec quelques limites
Dans un monde où la sécurité financière est primordiale, cette application prend cette responsabilité très au sérieux. L'application offre une couche de sécurité robuste avec des fonctionnalités comme l'authentification à deux facteurs et des alertes instantanées pour chaque transaction. C'est rassurant de savoir que vos données personnelles et financières sont bien protégées.
Je garderais toutefois une distinction importante en tête : payer sans communiquer les coordonnées de sa carte bancaire à un site n’équivaut pas à être anonyme dans toutes les situations, ni à supprimer tout risque. Il reste essentiel de protéger l’accès à son téléphone et à son compte, de vérifier le bénéficiaire avant de payer et de ne jamais transmettre un code à une personne qui le réclame de façon inattendue. L’intérêt du prépayé est d’abord de limiter l’exposition des données bancaires et de mieux cadrer une dépense, pas de rendre chaque achat invisible.
Des actualités qui valent le détour
Crunchyroll impose le rythme hebdomadaire de l’anime sur mobile
Galerie sur Android : retrouver ses photos à l’heure des nouvelles règles
Super Styliste face aux imprévus : erreurs et coupures mettent-elles la progression en péril ?
Google Docs sur mobile : la force tranquille de l’habitude
Bolt : Transformez Chaque Trajet Urbain en Aventure 24/7
YouTube Music : L'Avenir de l'Écoute Musicale
Météo et horloge transparent : L'application incontournable pour votre écran d'accueil
Mon Talking Tom : Le Jeu qui Fait Fondre les Cœurs
Maîtrisez la Gestion des Cultures dans Farm Land - Farming life game
Android Auto, une interface qui sait se faire oublier
Comment Jeu de Coloriage: Bébé Couleur Révolutionne l'Éducation Ludique
Comment le Mode Multijoueur de Trivia Crack: Quiz Amis Révolutionne le Jeu
Un scénario très concret : je veux acheter un jeu ou un service numérique sur un site qui accepte ce moyen de paiement, mais je préfère ne pas enregistrer ma carte sur cette plateforme. Je vérifie d’abord l’acceptation du paiement, je m’assure d’avoir le montant adapté, puis je consulte l’historique après l’achat. Si la somme est limitée à ce que j’ai prévu de dépenser, le prépayé m’aide aussi à ne pas transformer une petite commande en achat plus important par facilité. Pour un abonnement récurrent, en revanche, je vérifierais les modalités du service avant de choisir cette méthode : un paiement ponctuel et une facturation répétée ne se gèrent pas toujours de la même façon.
Pour quels achats la flexibilité est intéressante
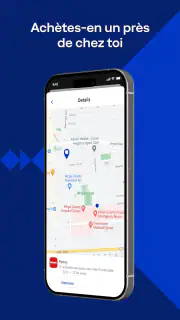
Une des caractéristiques qui m'a vraiment impressionné est la flexibilité qu'offre cette application. Vous pouvez facilement acheter des codes prépayés dans de nombreux magasins physiques ou en ligne, puis les utiliser pour effectuer des paiements sans divulguer vos informations bancaires. C'est parfait pour ceux qui préfèrent garder leurs transactions en ligne anonymes.
Dans la pratique, le choix entre achat en magasin et achat en ligne dépend de ce qui est le plus accessible au moment voulu. Acheter un code en personne peut convenir à quelqu’un qui veut séparer cet achat de ses comptes en ligne ; passer par un canal en ligne peut être plus commode si l’on est déjà chez soi. Dans les deux cas, je traiterais le code comme de l’argent : je le conserverais à l’abri, je ne le partagerais pas dans une conversation et je ne l’utiliserais que sur le parcours de paiement prévu. Cette prudence est particulièrement utile quand un inconnu prétend qu’un code prépayé est nécessaire pour débloquer un colis, un compte ou un remboursement.
Je dois aussi mentionner que l'application permet de gérer plusieurs devises, ce qui est un atout considérable pour les voyageurs ou ceux qui font des achats sur des plateformes internationales. Cela rend l'expérience utilisateur encore plus fluide et pratique.
Ce point peut être précieux si vous payez sur une plateforme étrangère, mais il ne dispense pas de vérifier la devise demandée et le montant final avant validation. Pour éviter les surprises, je comparerais la somme affichée par le commerçant avec celle que je prévois de régler et je conserverais une trace de la transaction. Si vous voyagez, l’application peut donc compléter vos moyens habituels pour certains achats en ligne, mais je ne la choisirais pas comme unique solution pour toutes les dépenses du séjour : les commerces n’acceptent pas tous le même type de paiement.
Comparer sans confondre les usages
Face à une carte bancaire, la formule prépayée a un avantage clair quand je souhaite ne pas communiquer les données de cette carte à un commerçant en ligne et garder une enveloppe de dépenses distincte. La carte bancaire reste généralement plus directe pour les achats qui exigent un moyen de paiement classique ou pour gérer des prélèvements récurrents. Il ne s’agit donc pas de désigner un vainqueur universel : je choisirais PaysafeCard pour un achat ponctuel accepté par le service, et ma carte habituelle lorsque la compatibilité ou la continuité des paiements compte davantage.
Par rapport à un portefeuille numérique, la différence tient surtout à la façon dont on organise son argent et à l’acceptation par le vendeur. Un portefeuille peut être plus pratique si l’on s’en sert déjà pour regrouper ses paiements ; le prépayé peut mieux convenir à une dépense isolée que l’on veut garder séparée. Les virements et les paiements en espèces répondent encore à d’autres besoins, mais ne remplacent pas nécessairement un règlement en ligne accepté par un site. Avant de changer d’habitude, je regarderais donc où je paie réellement plutôt que de choisir uniquement en fonction de la promesse de simplicité.
Les points à vérifier avant de s’y fier
La principale friction d’un paiement prépayé est qu’il faut penser au montant à l’avance. Si le solde ne couvre pas l’achat ou si le site ne prend pas cette méthode, il faudra choisir un autre moyen de paiement. C’est moins souple qu’une carte déjà disponible pour une commande imprévue. Je ne considérerais pas non plus l’application comme un outil de budget complet : consulter un solde et un historique aide à suivre les paiements associés au service, mais ne donne pas à lui seul une vue d’ensemble de toutes les dépenses du foyer.
Autre point pratique : avant d’acheter un code, je vérifierais le montant demandé, la devise et le mode de paiement accepté par le site. Si le commerçant permet plusieurs moyens, comparer les étapes de règlement peut éviter un achat de code inutile. Et si une transaction semble incorrecte, je réunirais les éléments utiles — date, somme et référence disponible — avant de contacter l’assistance. Cette préparation rend la demande plus claire qu’un simple « mon paiement ne marche pas ».
Changer de méthode sans se compliquer la vie
Le passage à un moyen prépayé n’oblige pas à abandonner sa carte bancaire ou son portefeuille numérique. À mon avis, le plus simple est de commencer par un achat ponctuel dont on connaît le montant, sur un site où l’option est explicitement proposée. On peut ainsi voir si le parcours convient, sans en faire immédiatement son mode de paiement par défaut. Si l’expérience est satisfaisante, il devient plus facile de décider quels types d’achats méritent cette séparation.
Je garderais tout de même un moyen de paiement de secours pour les commandes urgentes, les commerçants qui n’acceptent pas les codes prépayés et les services qui demandent des paiements récurrents. Cette approche hybride est moins spectaculaire qu’un remplacement complet, mais plus réaliste : chaque méthode sert le contexte où elle est la plus commode. Pour une personne qui souhaite limiter les achats impulsifs, réserver le prépayé à une enveloppe définie peut aussi aider à rendre son budget plus visible, à condition de suivre le solde avant chaque achat.
À qui je la conseillerais
Je la recommanderais surtout aux personnes qui achètent régulièrement sur des services compatibles et veulent éviter de saisir leurs coordonnées bancaires à chaque fois. Elle peut aussi convenir à quelqu’un qui préfère séparer une dépense de loisir du compte utilisé pour les factures, ou qui veut préparer un montant avant de faire un achat numérique. L’application est plus pertinente lorsque l’utilisateur sait déjà quels sites acceptent ce mode de paiement et prend le temps de vérifier son solde.
Je la conseillerais moins à ceux qui veulent un moyen universel, sans préparation, ou qui doivent gérer des paiements récurrents avec un minimum d’intervention. Si vous payez surtout dans des commerces qui demandent une carte classique, si vous avez besoin d’un suivi global de vos finances ou si vous ne voulez pas vérifier l’acceptation avant chaque commande, une autre méthode sera probablement plus simple. Le fait que le service soit gratuit à télécharger ne signifie pas à lui seul que chaque opération ou chaque canal d’achat suit les mêmes conditions ; je lirais les informations affichées au moment de l’achat et du paiement plutôt que de supposer que tous les usages se ressemblent.
Assistance et gestion des imprévus
Rien n'est plus frustrant que de rencontrer un problème sans avoir de l'aide à portée de main. Heureusement, l'application propose un support client réactif et amical. Que vous ayez besoin d'aide pour une transaction ou de clarifications sur les fonctionnalités, l'équipe est là pour vous aider. C'est un véritable soulagement de savoir que l'on peut compter sur un service client compétent et rapide.
En cas de difficulté, je commencerais par distinguer trois situations : un problème d’accès à l’application, un code qui ne fonctionne pas sur un site donné, ou une transaction qui apparaît dans l’historique sans correspondre à ce que j’attendais. Cette distinction permet de décrire le souci plus précisément au support et de vérifier si le blocage vient de l’accès, de l’acceptation du commerçant ou du paiement lui-même. Pour éviter de perdre du temps, je conserverais les informations relatives à l’achat et je ne publierais jamais un code prépayé dans un message destiné à demander de l’aide.
Avant de choisir l’application comme solution principale, je me poserais donc une dernière question : est-ce que les sites où je dépense le plus souvent l’acceptent réellement ? Si la réponse est oui, son intérêt est concret ; si je dois vérifier à chaque achat et que l’option apparaît rarement, elle risque de rester un moyen d’appoint. Une bonne méthode de paiement n’est pas seulement celle qui protège certaines informations, mais celle qui correspond aux commerçants, aux montants et au rythme de dépenses de la personne qui l’utilise.
En fin de compte, si vous cherchez une solution de paiement en ligne qui allie sécurité, commodité et flexibilité, PaysafeCard-paiements prépayés est une option à considérer sérieusement. Avec son interface conviviale et ses nombreuses fonctionnalités, elle offre une expérience utilisateur de qualité qui ne manquera pas de satisfaire même les utilisateurs les plus exigeants. On peut dire que c'est une application qui a su répondre à mes attentes, et je suis sûr qu'elle fera de même pour vous. Mon conseil est toutefois de la voir comme un moyen complémentaire plutôt que comme un remplacement automatique de la carte : elle est convaincante pour les achats compatibles que je veux garder séparés, moins adaptée aux dépenses qui exigent une acceptation universelle ou des paiements réguliers sans préparation. Si cet usage correspond à vos habitudes, le téléchargement gratuit permet de découvrir l’application sans frais d’installation et de décider ensuite si son fonctionnement vous convient.
Avantages
- Facile à utiliser pour les paiements en ligne
- Anonymat garanti lors des transactions
- Pas besoin de compte bancaire
- Accepté par de nombreux sites marchands
- Rechargeable dans divers points de vente
Inconvénients
- Frais pour l'inactivité du compte
- Limite de montant pour chaque transaction
- Impossible de retirer de l'argent
- Service client limité aux heures ouvrables
- Non remboursable en cas de perte
FAQ sur PaysafeCard-paiements prépayés
Qu'est-ce que PaysafeCard-paiements prépayés?
PaysafeCard-paiements prépayés est une application qui permet aux utilisateurs d'effectuer des paiements en ligne en utilisant un code PIN prépayé. Cela offre une option de paiement sécurisée, sans avoir besoin de partager des informations bancaires ou de carte de crédit en ligne, ce qui est idéal pour ceux qui souhaitent plus de confidentialité.
Comment fonctionne PaysafeCard-paiements prépayés?
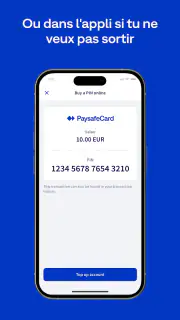
Pour utiliser PaysafeCard, vous devez d'abord acheter une carte prépayée avec un code PIN unique dans un point de vente physique ou en ligne. Ensuite, lors de votre achat en ligne, vous saisissez ce code PIN pour compléter la transaction. Aucun compte bancaire ou carte de crédit n'est requis, ce qui simplifie le processus de paiement.
PaysafeCard est-elle sécurisée?
Oui, PaysafeCard est considérée comme une méthode de paiement sécurisée car elle ne nécessite pas de partager vos informations personnelles ou financières en ligne. Chaque transaction est effectuée à l'aide d'un code PIN unique, ce qui minimise le risque de fraude ou de vol d'identité, offrant ainsi une tranquillité d'esprit aux utilisateurs.
Où puis-je utiliser PaysafeCard?
PaysafeCard est acceptée dans de nombreux sites de commerce en ligne, y compris les jeux, les réseaux sociaux, et les plateformes de divertissement. Cependant, il est toujours conseillé de vérifier si le site où vous souhaitez effectuer un achat accepte cette méthode de paiement avant de procéder à la transaction.
Quels sont les frais associés à l'utilisation de PaysafeCard?
L'achat initial de la carte PaysafeCard peut inclure des frais selon le point de vente. De plus, après 12 mois d'inactivité, des frais de maintenance mensuels peuvent être appliqués. Il est conseillé de consulter les termes et conditions spécifiques de votre région pour éviter les surprises désagréables.