
Transcash® Mastercard®
Pour Android et iOSFree·Note des utilisateurs
 Analyse par ViaAPK
Je ne choisirais pas une carte prépayée comme outil de gestion d’un foyer entier sans clarifier d’abord qui en est responsable et qui peut l’utiliser. Pour un budget commun, la Transcash® Mastercard® peut plutôt servir de poche séparée, confiée à une personne ou réservée à des dépenses précises. Cette distinction compte davantage qu’il n’y paraît : partager un moyen de paiement ne signifie pas partager automatiquement le contrôle du compte.
Un usage partagé, mais pas un compte commun
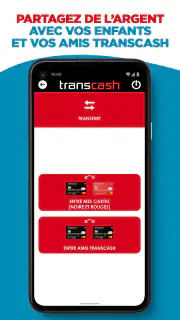
Dans une maison où plusieurs personnes achètent des produits pour le quotidien, une carte prépayée peut aider à isoler une enveloppe de dépenses du compte bancaire principal. On peut, par exemple, décider qu’elle sert aux achats d’appoint ou à un budget de courses défini à l’avance. L’intérêt pratique est de séparer ces paiements des dépenses courantes de chacun, à condition que la personne qui détient la carte reste clairement identifiée comme responsable.
Je ne la traiterais pas comme une caisse commune ouverte à tous. Une carte et l’application associée ne remplacent pas une organisation du foyer : il faut convenir de la somme disponible, des achats autorisés et de la façon de signaler une dépense. Sans cet accord, le solde peut devenir difficile à interpréter, surtout quand plusieurs personnes pensent pouvoir l’utiliser. Pour un compte partagé où chacun doit avoir un accès autonome et une vue commune des opérations, une solution bancaire conçue expressément pour plusieurs titulaires sera souvent plus adaptée.
Poser les limites avant de charger la carte
Avant de remettre la carte à un proche, je définirais un usage simple et vérifiable : une personne la garde, une autre sait à quoi elle sert, et le montant chargé correspond à une dépense prévue. Ce fonctionnement évite de confondre argent disponible et autorisation de dépenser. Il est également plus facile à suivre si l’on conserve les reçus des achats importants et que l’on compare ensuite le solde aux dépenses réellement effectuées.
Le choix du moyen de chargement mérite aussi un peu d’attention. Puisque les fonds doivent être ajoutés à la carte, il faut prévoir cette étape avant un achat urgent plutôt que de compter sur un paiement improvisé. Pour une dépense planifiée, charger une somme correspondant au besoin permet de garder une limite concrète. En revanche, si vous cherchez un moyen de payer immédiatement sans préparer le solde, une carte bancaire classique liée à votre compte sera probablement plus commode.
Coordonner les achats sans multiplier les malentendus
Imaginez que vous confiiez la carte à un proche pour acheter quelques articles pendant que vous êtes occupé. La bonne habitude consiste à préciser le type d’achat et le budget avant son départ, puis à lui demander de conserver le ticket. Au retour, vous pouvez vérifier ensemble ce qui a été payé et ce qu’il reste. Ce petit rituel est plus utile que de supposer que l’application crée à elle seule un suivi partagé ou une répartition automatique des achats.
Pour les dépenses récurrentes du foyer, je privilégierais une règle stable : une carte attribuée à un usage précis, plutôt qu’une carte qui circule sans consigne. Cette organisation réduit les questions du type « qui a utilisé le solde ? » et aide à repérer rapidement une dépense inattendue. Si plusieurs adultes ont besoin d’effectuer des achats indépendamment, comparez d’abord les solutions qui prévoient explicitement plusieurs cartes ou des accès distincts : la commodité d’un seul moyen de paiement ne compense pas toujours le manque de séparation entre les utilisateurs.
Des actualités qui valent le détour
Crunchyroll impose le rythme hebdomadaire de l’anime sur mobile
Galerie sur Android : retrouver ses photos à l’heure des nouvelles règles
Super Styliste face aux imprévus : erreurs et coupures mettent-elles la progression en péril ?
Google Docs sur mobile : la force tranquille de l’habitude
Bolt : Transformez Chaque Trajet Urbain en Aventure 24/7
YouTube Music : L'Avenir de l'Écoute Musicale
Météo et horloge transparent : L'application incontournable pour votre écran d'accueil
Mon Talking Tom : Le Jeu qui Fait Fondre les Cœurs
Maîtrisez la Gestion des Cultures dans Farm Land - Farming life game
Android Auto, une interface qui sait se faire oublier
Comment Jeu de Coloriage: Bébé Couleur Révolutionne l'Éducation Ludique
Comment le Mode Multijoueur de Trivia Crack: Quiz Amis Révolutionne le Jeu
Âge, confiance et responsabilité
L’application est classée PEGI 3, mais cette indication concerne son adéquation générale et ne signifie pas qu’un enfant peut ou doit gérer seul une carte de paiement. Pour un usage par un jeune, l’adulte responsable doit examiner les conditions d’accès, d’activation et d’utilisation applicables, puis décider si le niveau d’autonomie convient. Je ne confondrais pas une interface mobile avec un outil de contrôle parental : les règles familiales doivent être établies séparément, sans supposer que l’application propose des profils ou des limites destinés aux familles.
Le bon critère, à mon avis, est la capacité de la personne à comprendre qu’un solde prépayé est une somme finie et que chaque achat le réduit. Dans un foyer, cela peut en faire un support concret pour apprendre à respecter une enveloppe, si un adulte accompagne les premiers usages et vérifie les opérations avec le titulaire. Si la priorité est de surveiller les achats d’un enfant à distance ou de gérer plusieurs autorisations, mieux vaut choisir un service explicitement conçu pour ces besoins.
Cette approche correspond aussi à la place de l’application dans la finance du quotidien. Développée par Transcash France, elle est gratuite à télécharger et s’adresse à ceux qui veulent consulter et gérer une carte prépayée depuis leur téléphone. Elle affiche une note moyenne de 3,4, avec environ 1 600 évaluations et près de 500 avis ; cela invite à la considérer comme un outil utile, sans en attendre une expérience parfaite pour chaque utilisateur. Son lancement remonte à juillet 2019, et elle a dépassé les 500 000 installations. Ces repères donnent une idée de sa présence, mais le choix doit surtout dépendre de votre façon de payer et de la place que vous souhaitez lui donner dans le budget du foyer.
Une carte de budget à sa juste place
Si vous êtes à la recherche d'une solution pratique pour gérer vos finances, la Transcash® Mastercard® pourrait bien être votre nouvelle meilleure amie. J'ai eu l'opportunité de l'essayer, et laissez-moi vous dire, elle a vraiment changé ma façon de gérer mon argent au quotidien.
Qu'est-ce que la Transcash® Mastercard® ?
Pour ceux qui ne sont pas encore familiers avec ce concept, la Transcash® Mastercard® est une carte prépayée qui vous permet de dépenser uniquement ce que vous avez chargé dessus. Adieu les découverts bancaires et bonjour la tranquillité d'esprit ! Elle est acceptée partout où les cartes Mastercard le sont, ce qui en fait une option très flexible pour les achats en ligne et en magasin.
Comment ça fonctionne ?
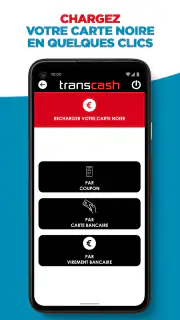
La simplicité est le maître mot ici. Vous achetez un pack Transcash dans les points de vente participants ou en ligne, puis vous activez votre carte. Ensuite, il suffit de charger de l'argent sur votre carte via une carte bancaire ou un virement. Le système est simple et intuitif, parfait pour ceux qui ne veulent pas se compliquer la vie.
Facilité d'utilisation
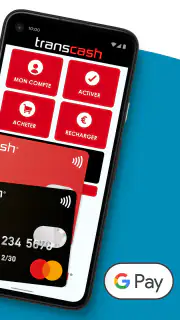
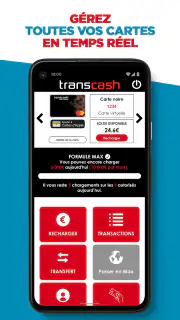
La gestion de votre carte se fait via une application mobile conviviale. Je dois avouer que j'ai été agréablement surpris par la fluidité et la simplicité de l'interface. Vous pouvez suivre vos dépenses, vérifier votre solde et même bloquer votre carte en cas de perte, tout cela en quelques clics. C'est si intuitif qu'on se demande comment on pouvait s'en passer avant.
Sécurité et tranquillité d'esprit
Une des grandes forces de la Transcash® Mastercard® réside dans sa sécurité. Puisqu'il s'agit d'une carte prépayée, vos pertes potentielles sont limitées au montant chargé. De plus, elle n'est pas liée à votre compte bancaire principal, ce qui ajoute une couche de protection supplémentaire. Vous pouvez donc faire vos achats en ligne sans craindre une intrusion dans vos finances personnelles.
Choisir selon son quotidien
Dans la catégorie des outils de gestion budgétaire, je la comparerais d’abord à deux habitudes familières : payer avec sa carte bancaire habituelle, ou utiliser une application de suivi qui observe les dépenses sans fournir de moyen de paiement distinct. Transcash se situe entre les deux : le solde préchargé crée une limite matérielle, tandis que l’application permet de consulter la carte. Cela peut être plus parlant qu’un simple tableau de dépenses pour quelqu’un qui veut réserver une somme à un objectif précis.
La contrepartie, c’est qu’une carte prépayée demande de penser au rechargement et de garder un œil sur le solde. Elle ne remplace pas nécessairement un compte bancaire pour recevoir des revenus, régler toutes les dépenses régulières ou organiser plusieurs budgets dans une même interface. Avant d’en faire votre carte principale, vérifiez que son fonctionnement correspond aux paiements que vous effectuez réellement. Pour un usage ponctuel, les étapes d’achat, d’activation et de chargement peuvent sembler moins directes que sortir sa carte habituelle.
Un cas où elle peut être pertinente : vous souhaitez éviter que les achats en ligne habituels touchent directement au compte où arrivent vos revenus. Vous pouvez consacrer un montant choisi à cette enveloppe, consulter le solde avant une commande et vous arrêter lorsque la somme est épuisée. Cette séparation ne rend pas chaque transaction sans risque, mais elle évite de confondre cette réserve avec l’intégralité de votre compte principal. Je garderais tout de même les reçus et vérifierais les opérations, comme avec n’importe quel moyen de paiement.
Ce que l’application apporte au suivi
Le suivi du solde est particulièrement utile avant une dépense qui ne peut pas attendre : plutôt que de découvrir au moment de payer que l’enveloppe est insuffisante, je prendrais l’habitude de vérifier le montant disponible avant de partir ou de valider une commande. Si le montant nécessaire manque, il devient possible de décider à l’avance s’il faut recharger ou choisir un autre moyen de paiement. Cette vérification toute simple rend l’usage prépayé plus prévisible, sans transformer l’application en outil de planification financière complet.
Le blocage de la carte en cas de perte est également un geste à connaître avant d’en avoir besoin. Je repérerais à l’avance où se trouve cette action dans l’application, plutôt que de devoir la chercher dans l’urgence. Le téléphone peut servir à gérer la carte, mais il ne dispense pas de protéger l’accès à l’appareil et de garder les informations de contact utiles à portée de main. En cas de doute sur une opération ou sur la marche à suivre, mieux vaut consulter les canaux d’assistance de Transcash plutôt que de supposer qu’un blocage règle toutes les démarches liées à une perte.
Une autre précaution concrète consiste à ne pas charger plus que ce que vous êtes prêt à consacrer à l’usage prévu. Le solde disponible peut aider à contenir une enveloppe, mais il ne constitue pas à lui seul un budget : il faut toujours décider quelles dépenses passent par la carte et lesquelles restent sur le compte courant. Si vous partagez les courses ou les achats du foyer, noter l’objectif du chargement évite de traiter une somme destinée à une dépense précise comme de l’argent libre pour tout le monde.
Les situations où une autre option sera plus simple
Je ne la conseillerais pas sans réserve à quelqu’un qui veut une banque complète sur son téléphone, un compte commun avec des droits bien séparés ou une visibilité consolidée sur plusieurs comptes. Une banque classique est souvent plus adaptée pour centraliser les revenus et les prélèvements, tandis qu’une application de budget indépendante peut convenir à ceux qui veulent seulement analyser leurs habitudes sans changer de carte. Pour des adolescents, une offre explicitement destinée aux jeunes et encadrée par un adulte peut aussi être un meilleur choix si elle répond plus clairement aux besoins de supervision du foyer.
Elle est plus convaincante pour une personne qui souhaite isoler une somme, suivre le solde d’une carte dédiée et limiter le risque de découvert lié aux dépenses effectuées avec cette carte. Elle est moins convaincante si vous avez besoin de payer immédiatement sans préparation, de partager les opérations entre plusieurs titulaires ou de gérer des finances complexes depuis un seul outil. Mon conseil serait de commencer par un rôle restreint et compréhensible, puis de voir si la consultation du solde et le processus de chargement s’intègrent naturellement à vos habitudes.
À vérifier avant de s’en servir au quotidien
Une question pratique revient souvent : faut-il forcément l’utiliser comme carte principale ? À mes yeux, non. Elle peut rester une carte d’appoint affectée à un poste de dépense, ce qui permet de juger si le chargement et le suivi sont assez simples pour votre rythme de vie sans déplacer toutes vos habitudes bancaires. Si vous envisagez de l’utiliser régulièrement, examinez les conditions applicables aux opérations qui vous concernent et assurez-vous de comprendre le parcours d’activation avant de compter dessus pour une dépense importante.
Autre point à anticiper : que faire si le solde ne suffit pas au moment de payer ? Le plus prudent est de vérifier le montant avant l’achat et de conserver un moyen de paiement de secours lorsque la dépense est essentielle. La carte prépayée aide à fixer une limite, mais cette limite peut aussi être un inconvénient si le chargement n’a pas été fait à temps. De même, si un paiement est refusé, je vérifierais d’abord le solde et l’état de la carte avant de répéter l’opération ou de conclure à un problème plus large.
Enfin, le fait que l’application soit gratuite ne signifie pas que chaque opération liée à la carte l’est nécessairement. Je lirais les conditions tarifaires du produit et les règles correspondant au mode de chargement choisi avant de m’engager, surtout si je prévois des rechargements fréquents. C’est une vérification utile pour comparer honnêtement le coût d’usage à celui d’une carte bancaire déjà disponible, et pour éviter qu’une solution pratique sur le principe ne surprenne le budget par ses modalités.
Un choix raisonnable pour un budget bien délimité
Pour décider si elle vous convient, je me poserais trois questions simples : voulez-vous isoler une somme plutôt que dépenser directement depuis votre compte principal ? Êtes-vous à l’aise avec l’idée de charger la carte avant certains achats ? La personne qui l’utilisera comprend-elle les limites d’un solde prépayé ? Si les réponses sont oui, l’application peut rendre le suivi d’une enveloppe plus concret. Si votre priorité est un accès partagé, une gestion familiale intégrée ou une banque tout-en-un, je comparerais d’abord des solutions pensées pour ces usages.
En conclusion, que vous soyez un voyageur cherchant une solution pratique pour gérer votre budget à l'étranger, ou simplement quelqu'un qui souhaite contrôler ses dépenses au quotidien, la Transcash® Mastercard® est une option à considérer sérieusement. Elle combine simplicité, flexibilité et sécurité, le tout dans une petite carte que vous pouvez emporter partout avec vous.
Avantages
- Facile à utiliser et pratique pour les paiements en ligne.
- Aucune vérification de crédit requise pour l'inscription.
- Rechargeable dans de nombreux points de vente.
- Compatible avec une large gamme de sites et services.
- Sécurisé avec une protection contre la fraude.
Inconvénients
- Des frais de service peuvent s'appliquer.
- Limites de recharge mensuelles.
- Support client parfois difficile à joindre.
- Non accepté partout
- contrairement à une carte de crédit.
- Pas de programme de récompenses ou de cashback.
FAQ sur Transcash® Mastercard®
Qu'est-ce que la carte Transcash® Mastercard® et comment fonctionne-t-elle ?
La carte Transcash® Mastercard® est une carte prépayée rechargeable qui vous permet de gérer vos dépenses sans compte bancaire. Elle fonctionne en chargeant de l'argent sur la carte, que vous pouvez ensuite utiliser pour effectuer des achats en ligne ou en magasin partout où la carte Mastercard est acceptée. C'est une solution idéale pour ceux qui veulent contrôler leur budget ou pour ceux qui n'ont pas accès à un compte bancaire traditionnel.
Comment puis-je obtenir une carte Transcash® Mastercard® ?
Pour obtenir une carte Transcash® Mastercard®, vous pouvez l'acheter en ligne sur le site officiel ou chez un revendeur agréé. Après l'achat, vous devez activer la carte en suivant les instructions fournies. Vous devrez également fournir des informations personnelles pour vérification, conformément aux exigences légales de lutte contre le blanchiment d'argent.
Quels sont les frais associés à l'utilisation de la carte Transcash® Mastercard® ?
La carte Transcash® Mastercard® peut avoir des frais associés, tels que des frais de recharge, des frais de retrait aux distributeurs automatiques ou des frais de gestion mensuels. Il est important de lire les conditions générales pour comprendre tous les frais potentiels avant d'utiliser la carte. Cela vous aidera à éviter les surprises et à mieux gérer votre budget.
Puis-je utiliser la carte Transcash® Mastercard® pour des paiements internationaux ?
Oui, vous pouvez utiliser la carte Transcash® Mastercard® pour des paiements internationaux partout où la carte Mastercard est acceptée. Cependant, assurez-vous de vérifier les frais de change qui peuvent s'appliquer lors de l'utilisation de la carte à l'étranger. Ces frais peuvent varier et il est conseillé de se renseigner à l'avance pour éviter des coûts imprévus.
Comment recharger ma carte Transcash® Mastercard® ?
Vous pouvez recharger votre carte Transcash® Mastercard® en ligne via votre compte utilisateur, par virement bancaire, ou en achetant des recharges chez des détaillants partenaires. Assurez-vous de suivre les instructions spécifiques pour chaque méthode de recharge afin d'éviter les erreurs. La recharge de votre carte est généralement rapide, mais le délai peut varier en fonction de la méthode choisie.